Hier erfährst du mehr über die steuerliche Behandlung des Altersvorsorgedepots und eines ETF-Sparplans – jeweils getrennt nach Ansparphase und Rentenphase.
Ziel ist es, einen verständlichen Überblick über die steuerlichen Grundmechanismen zu geben, die dieser Simulation zugrunde liegen.
Während der Ansparphase erfolgt im Altersvorsorgedepot grundsätzlich keine Besteuerung, sofern kein Guthaben das Depot verlässt:
- Kursgewinne innerhalb des Depots werden nicht besteuert.
- Ausschüttungen und laufende Erträge bleiben innerhalb des Depots steuerfrei.
- Es kann jederzeit innerhalb des Depots steuerfrei verkauft und umgeschichtet werden.
Zusätzlich können staatliche Zulagen und eine mögliche Steuererstattung über die Günstigerprüfung wirken. Die Steuererstattung fließt dabei nicht direkt ins Depot, sondern reduziert effektiv deinen eigenen Nettoaufwand.
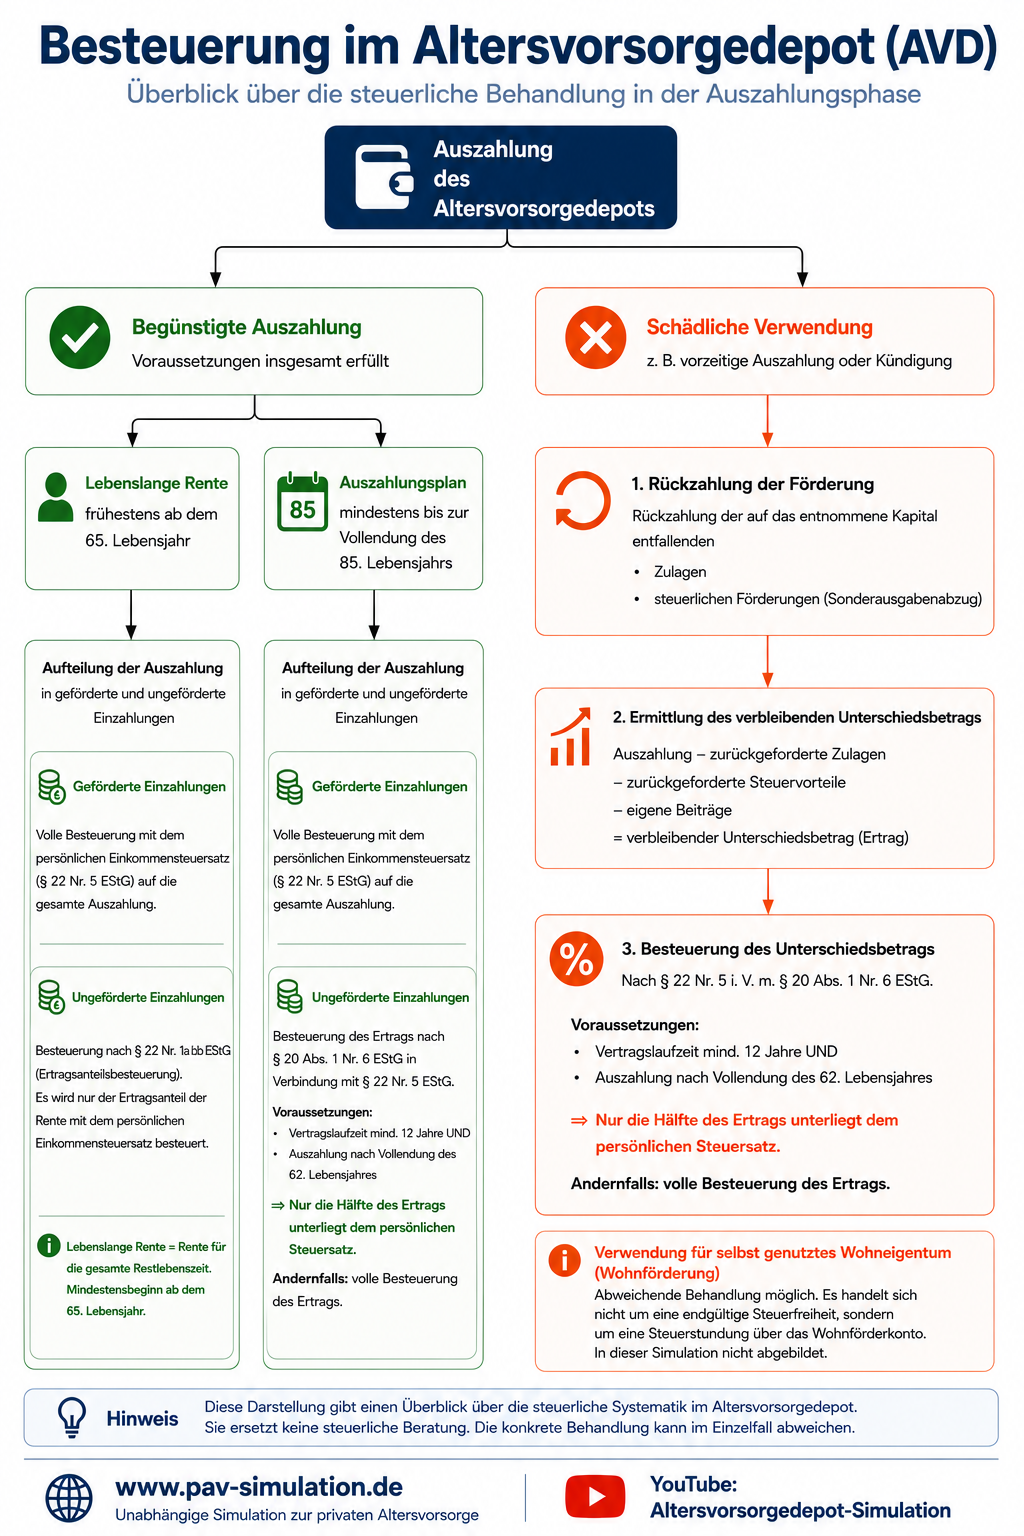
Die folgende Grafik fasst die steuerliche Behandlung einer begünstigten Auszahlung und einer schädlichen Verwendung des Altersvorsorgedepots vereinfacht zusammen.
Beim ETF-Sparplan erfolgt die Besteuerung grundsätzlich bereits während der Ansparphase, sobald steuerlich relevante Erträge entstehen.
Eine Besteuerung erfolgt grundsätzlich auf:
- Ausschüttungen
- realisierte Gewinne bei Verkauf bzw. Umschichtung
- die sogenannte Vorabpauschale
Die Besteuerung erfolgt über Kapitalertragsteuer, Solidaritätszuschlag und ggf. Kirchensteuer. Eine Kirchensteuer wird in dieser Simulation nicht berücksichtigt.
Vorabpauschale:
Bei thesaurierenden ETFs kann jährlich ein fiktiver Ertrag besteuert werden, auch wenn keine Anteile verkauft wurden. Die Vorabpauschale fällt aber nur an, wenn der Basiszins positiv ist und der ETF im betreffenden Jahr eine positive Wertentwicklung erzielt hat.
Teilfreistellung:
Bei Aktien-ETFs bleiben typischerweise 30 % der Erträge steuerfrei. Ausschüttungen, Vorabpauschalen und Kursgewinne werden dadurch nur zu 70 % steuerlich berücksichtigt.
Sparerpauschbetrag:
Kapitalerträge können durch den Sparerpauschbetrag teilweise steuerfrei bleiben. Er kann unter anderem für Ausschüttungen, Vorabpauschalen und realisierte Gewinne genutzt werden.
In der Rentenphase gelten beim ETF-Sparplan grundsätzlich dieselben steuerlichen Regeln wie in der Ansparphase.
Besonders relevant werden dann die Entnahmen:
- Steuerpflichtig ist grundsätzlich nur der im Verkauf enthaltene realisierte Gewinnanteil.
- Es gilt das FIFO-Prinzip: Anteile, die zuerst erworben wurden, gelten auch als zuerst verkauft.
- Bereits versteuerte Vorabpauschalen werden beim späteren Verkauf berücksichtigt, damit es nicht zu einer doppelten Besteuerung kommt.
- Das gilt auch für Vorabpauschalen, die durch den Sparerpauschbetrag steuerfrei geblieben sind.
- Auf das verbleibende Guthaben, das nicht entnommen wurde, fällt weiterhin eine Vorabpauschale an.
Günstigerprüfung:
Grundsätzlich werden Kapitalerträge mit der pauschalen Abgeltungsteuer besteuert. Auf Antrag kann im Rahmen der Einkommensteuererklärung jedoch geprüft werden, ob die Besteuerung mit dem persönlichen Einkommensteuertarif günstiger ist.
Ist die tarifliche Steuer auf die Kapitalerträge niedriger als die Steuer nach dem Abgeltungsteuersystem, wird die niedrigere Steuer angesetzt. Dabei werden die steuerpflichtigen Kapitalerträge des Jahres gemeinsam betrachtet. Dazu gehören in dieser Simulation insbesondere:
- steuerpflichtige Gewinne aus ETF-Verkäufen,
- steuerpflichtige Vorabpauschalen,
- die jeweils anzuwendenden Teilfreistellungen,
- der noch verfügbare Sparer-Pauschbetrag.
Die Vorabpauschale selbst und der für spätere Verkäufe geführte Vorabpauschalen-Anrechnungstopf verändern sich durch die Günstigerprüfung nicht. Die Prüfung beeinflusst ausschließlich die Höhe der tatsächlich verbleibenden Steuer.
In den erweiterten Einstellungen kann festgelegt werden, ob der Rechner die Günstigerprüfung in der Rentenphase berücksichtigt. Ist sie deaktiviert, wird für den ETF-Sparplan ausschließlich mit der Abgeltungsteuer gerechnet.
Die Günstigerprüfung nach § 32d Abs. 6 EStG ist ein Wahlrecht; Es ist zu beachten, dass bei ihrer Anwendung grundsätzlich sämtliche betroffenen Kapitalerträge erklärt werden müssen.
Zusammenspiel mit gewählten Steuerscheiben:
ETF-Steuerscheiben verlagern die Realisierung steuerpflichtiger Gewinne zwischen den einzelnen Entnahmejahren. Bei ausschließlicher Anwendung der Abgeltungsteuer wird dadurch vor allem der Zeitpunkt der Steuerzahlung verändert.
Greift dagegen in mindestens einem Jahr die Günstigerprüfung, kann sich auch die gesamte Steuerbelastung verändern. Der Grund ist die progressive Einkommensteuer: Werden Gewinne in andere Jahre verschoben, können sie dort mit einem anderen persönlichen Steuersatz belastet werden. Über die gesamte Auszahlungsphase ist deshalb sowohl ein Vorteil als auch ein Nachteil gegenüber einer Berechnung ohne Steuerscheiben möglich.
| Bereich | Altersvorsorgedepot | ETF-Sparplan |
|---|---|---|
| Ansparphase | keine Besteuerung, sofern Guthaben im Depot verbleibt | Kapitalertragsteuer auf Gewinne bei Verkauf / Umschichtungen |
| Rentenphase | nachgelagerte Besteuerung des geförderten Kapitals; besondere Gewinnbesteuerung beim ungeförderten Kapital | Abgeltungsteuer auf steuerpflichtige Kapitalerträge; ggf. niedrigere tarifliche Einkommensteuer durch Günstigerprüfung |
| Vorabpauschale | nein | ja |
| Teilfreistellung | keine Anwendung | ja, typischerweise 30 % bei Aktien-ETFs |
| Förderung | Zulagen und mögliche Steuererstattung | keine staatliche Förderung |
| Sparerpauschbetrag | nicht nutzbar | nutzbar |
| Vorzeitiger Abruf | Schädliche Verwendung mit Rückforderung der Förderung - Ausnahme Wohnförderkonto; Gewinnbesteuerung des ungeförderten Kapitals abhängig von Laufzeit und Alter | regulärer Verkauf; Besteuerung des realisierten Gewinns |
Die steuerliche Mechanik von Altersvorsorgedepot und ETF-Sparplan unterscheidet sich grundlegend.
- Das Altersvorsorgedepot verschiebt die Besteuerung in die Auszahlungsphase.
- Der ETF-Sparplan kann bereits während der Ansparphase besteuert werden.
- Beim ETF-Sparplan wirken Teilfreistellung und Sparerpauschbetrag.
- Beim Altersvorsorgedepot wirken Förderung und nachgelagerte Besteuerung.
- Entscheidend sind nicht die Bruttoentnahmen im Alter, sondern die Nettoentnahmen nach Steuern.
- Beim ETF-Sparplan kann in der Rentenphase die Günstigerprüfung zu einer niedrigeren Steuer als die pauschale Abgeltungsteuer führen.
- Bei einem vorzeitigen Abruf des Altersvorsorgedepots können Förderungen zurückgefordert und Gewinne abhängig von Laufzeit und Alter unterschiedlich besteuert werden.