Deine Ausgangsdaten
Ansparphase
Name:
Dein Geburtsjahr:
Bruttojahreseinkommen:
Verbeamtet:
Jährliche Gehaltssteigerung (%):
Zusammenveranlagung mit Partner:
Was passiert hier?
Dein Geburtsjahrgang
Bitte beachte: Das Altersvorsorgedepot startet erst am 1. Januar 2027 bzw. in einem Jahr, das du auf der nächsten Seite vorgibst. Dein Alter wird auf Basis des Startjahrs gesetzt (du bist also mindestens ein Jahr älter). Der Rechner arbeitet mit vollen Jahren – ein unterjähriger Start wird nicht berücksichtigt. Es wird das Alter angenommen, das du im Startjahr erreichst.
Bruttojahreseinkommen
Gib die Summe deiner jährlichen Einkünfte vor Steuern an. Zukünftige Einkommenssteigerungen kannst du separat berücksichtigen. Standardmäßig wird mit 1,5 % pro Jahr gerechnet.
Beamtenstatus
Den Beamtenstatus fragen wir ab um dein zu versteuerndes Einkommen besser ermitteln zu können. Beamte zahlen keine Rentenversicherungsbeiträge, daher ist das zu versteuernde Einkommen höher als bei Angestellten.
Zusammenveranlagung
Ehepaare und eingetragene Lebenspartnerschaften können zusammenveranlagt werden, wenn sie folgende Voraussetzungen erfüllen:
Wenn ihr diese Voraussetzungen erfüllt, trefft bitte die Auswahl. Die Vorgaben werden um deinen Partner erweitert.
Bitte beachte: Das Altersvorsorgedepot startet erst am 1. Januar 2027 bzw. in einem Jahr, das du auf der nächsten Seite vorgibst. Dein Alter wird auf Basis des Startjahrs gesetzt (du bist also mindestens ein Jahr älter). Der Rechner arbeitet mit vollen Jahren – ein unterjähriger Start wird nicht berücksichtigt. Es wird das Alter angenommen, das du im Startjahr erreichst.
Bruttojahreseinkommen
Gib die Summe deiner jährlichen Einkünfte vor Steuern an. Zukünftige Einkommenssteigerungen kannst du separat berücksichtigen. Standardmäßig wird mit 1,5 % pro Jahr gerechnet.
Beamtenstatus
Den Beamtenstatus fragen wir ab um dein zu versteuerndes Einkommen besser ermitteln zu können. Beamte zahlen keine Rentenversicherungsbeiträge, daher ist das zu versteuernde Einkommen höher als bei Angestellten.
Zusammenveranlagung
Ehepaare und eingetragene Lebenspartnerschaften können zusammenveranlagt werden, wenn sie folgende Voraussetzungen erfüllen:
- eine gültige Ehe oder eingetragene Lebenspartnerschaft besteht
- beide Partner unbeschränkt einkommensteuerpflichtig sind
- keine dauerhafte Trennung vorliegt
Wenn ihr diese Voraussetzungen erfüllt, trefft bitte die Auswahl. Die Vorgaben werden um deinen Partner erweitert.
Rentenphase
Geplanter Rentenbeginn (Alter):
Voraussichtliche gesetzliche Rente (mtl.):
Jährliche Rentenanpassung (%):
Was passiert hier?
Geplanter Rentenbeginn
Deine Angabe an dieser Stelle entscheidet darüber, wie lange die Ansparphase in dieser Simulation läuft. Danach beginnt die Auszahlungsphase. Das Altersvorsorgedepot sieht einen Renteneintritt frühstens ab dem 65. Lebensjahr vor, daher ist das der frühste Rentenbeginn in dieser Simulation.
Gesetzliche Rente
Den Wert deiner gesetzlichen Rente entnimmst du möglichst deiner aktuellen Renteninformation. Wähle den voraussichtlichen Betrag ohne zukünftige Rentensteigerungen (siehe Screenshot). Die jährliche Rentenanpassung kannst du separat verändern.
Wenn du einen früheren Rentenbeginn planst, sollte der eingegebene Rentenbetrag bereits entsprechende Abschläge berücksichtigen.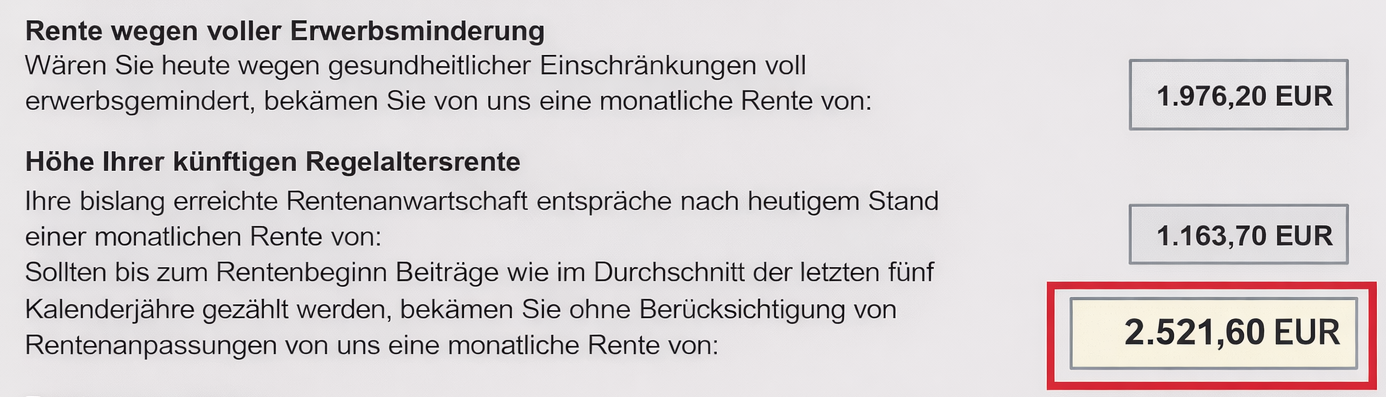
Weitere Einkommen
Du hast die Möglichkeit, weitere Einkommensarten in der Rente hinzuzufügen:
Deine Angabe an dieser Stelle entscheidet darüber, wie lange die Ansparphase in dieser Simulation läuft. Danach beginnt die Auszahlungsphase. Das Altersvorsorgedepot sieht einen Renteneintritt frühstens ab dem 65. Lebensjahr vor, daher ist das der frühste Rentenbeginn in dieser Simulation.
Gesetzliche Rente
Den Wert deiner gesetzlichen Rente entnimmst du möglichst deiner aktuellen Renteninformation. Wähle den voraussichtlichen Betrag ohne zukünftige Rentensteigerungen (siehe Screenshot). Die jährliche Rentenanpassung kannst du separat verändern.
Wenn du einen früheren Rentenbeginn planst, sollte der eingegebene Rentenbetrag bereits entsprechende Abschläge berücksichtigen.
Weitere Einkommen
Du hast die Möglichkeit, weitere Einkommensarten in der Rente hinzuzufügen:
- Basisrente (Rürup-Rente): Die Basisrente ergänzt deine gesetzliche Rente. Die Leistungen unterliegen – wie die gesetzliche Rente – der nachgelagerten Besteuerung. Der steuerpflichtige Anteil richtet sich nach dem Jahr des Rentenbeginns und wird automatisch berücksichtigt.
- Private Rentenversicherung: Leistungen aus einer privaten Rentenversicherung werden mit dem sogenannten Ertragsanteil besteuert. Dessen Höhe hängt vom Alter bei Rentenbeginn ab. Der maßgebliche Ertragsanteil wird automatisch anhand deines Rentenbeginnalters ermittelt.
-
Betriebliche Altersversorgung (§ 3 Nr. 63 EStG):
Hier kannst du alle gängigen Durchführungswege erfassen, die vollständig der nachgelagerten Besteuerung unterliegen (z. B. Direktversicherung, Pensionskasse, Pensionsfonds).
Die späteren Leistungen werden in der Auszahlungsphase grundsätzlich voll als sonstige Einkünfte versteuert.
Falls du noch einen Altvertrag nach § 40b EStG (Pauschalversteuerung) besitzt, ist häufig eine teilweise oder vollständige steuerfreie Kapitalauszahlung möglich. Entscheidest du dich stattdessen für eine Rentenzahlung, wird diese grundsätzlich mit dem Ertragsanteil besteuert. In diesem Fall kannst du den Vertrag als „Private Rentenversicherung“ erfassen. - Mieteinnahmen: Auch Einkünfte aus Vermietung und Verpachtung kannst du ergänzen. Maßgeblich ist der steuerliche Überschuss, also Einnahmen abzüglich Werbungskosten (z. B. Instandhaltung, Verwaltung, Abschreibung). Der daraus resultierende Gewinn unterliegt in voller Höhe der Einkommensteuer. Da die zukünftige Entwicklung von Mieteinnahmen schwer planbar ist, empfiehlt sich eine eher konservative Schätzung.
Kinder
Was passiert hier?
Kinder
Berücksichtige hier eure Kinder, für die noch Anspruch auf Kindergeld besteht. Kinderzulagen für das Altersvorsorgedepot erhöhen die Förderung und können sich dadurch positiv auf die Rendite auswirken. Falls du die Kinder hier angibst, werden sie dir zugeordnet. Tipp: Falls ihr Nachwuchs plant, könnt ihr diesen jetzt schon berücksichtigen, also z.B. durch Angabe Geburtsjahrgang 2028.
Berücksichtige hier eure Kinder, für die noch Anspruch auf Kindergeld besteht. Kinderzulagen für das Altersvorsorgedepot erhöhen die Förderung und können sich dadurch positiv auf die Rendite auswirken. Falls du die Kinder hier angibst, werden sie dir zugeordnet. Tipp: Falls ihr Nachwuchs plant, könnt ihr diesen jetzt schon berücksichtigen, also z.B. durch Angabe Geburtsjahrgang 2028.